Bancarrota · Capítulo 7
Abogados de Bancarrota Capítulo 7
Elimine la mayoría de las deudas no garantizadas en cuestión de meses y proteja los activos que más importan.
El Capítulo 7 es el camino más directo para salir de las deudas. Un fideicomisario nombrado por la corte revisa lo que usted posee, y la mayoría de las deudas que califican se descargan en pocos meses. La ley de la Florida protege los activos de los que dependen la mayoría de las familias, incluyendo su homestead, sus cuentas de retiro y el salario del jefe de familia, por lo que en la mayoría de los casos de Capítulo 7 de consumidores no se vende nada. Desde 1989, nuestro bufete ha presentado más de 40,259 casos de Capítulo 7 para familias del sur de la Florida, y le diremos honestamente si es la opción correcta para usted.
Cómo Trabajamos con Usted
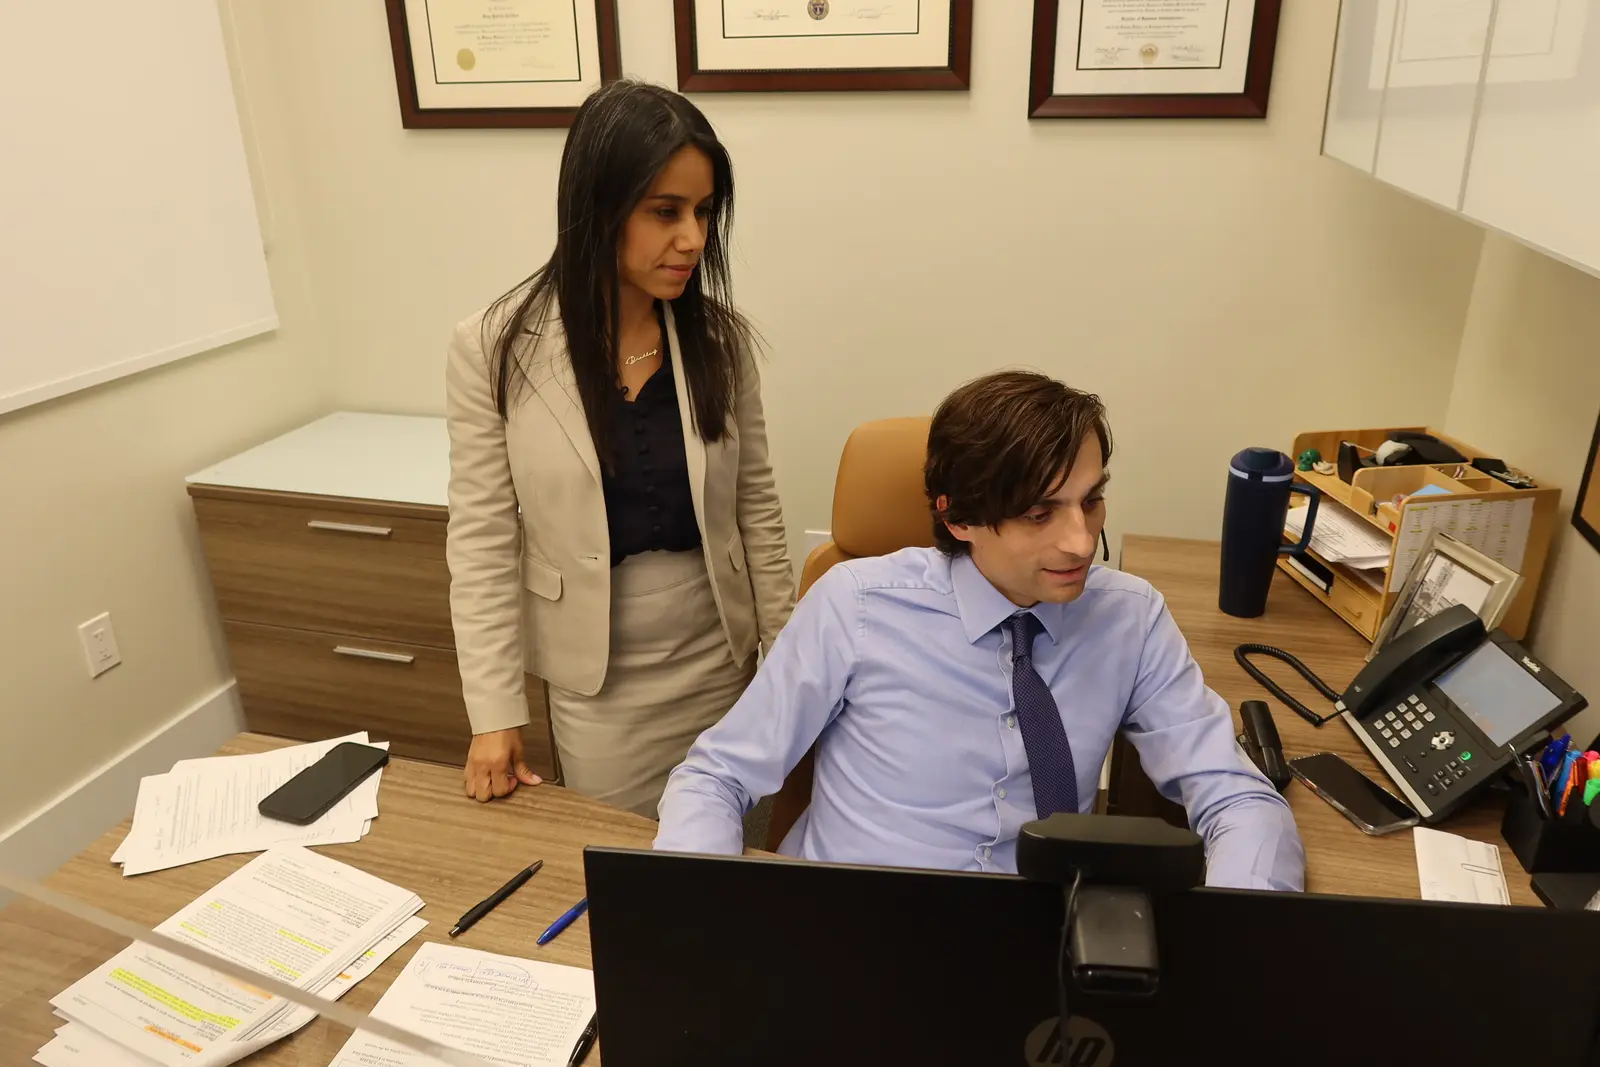
Nuestros abogados adoptan un enfoque personalizado. Desde su consulta inicial gratuita hasta la presentación del Capítulo 7, usted trabaja directamente con nuestra oficina. Patrick Cordero o uno de sus colaboradores se reúne personalmente con cada cliente, escucha su situación y le explica cada paso.
Para muchos clientes, el Capítulo 7 es la opción adecuada: elimina o reduce la deuda, detiene los cobros y las demandas, y protege su hogar, su futuro y su familia. Le diremos honestamente si el Capítulo 7 es lo correcto para su situación, o si el Capítulo 13, la liquidación de deudas u otro camino tiene más sentido.
Quién Califica para el Capítulo 7 en la Florida
La elegibilidad comienza con la prueba de medios, que compara el ingreso de su hogar durante los seis meses antes de declararse con la mediana de la Florida para un hogar de su tamaño. Si su ingreso está por debajo de la mediana, generalmente califica. Si está por encima, un segundo cálculo considera sus gastos permitidos para ver si le queda dinero para pagar a los acreedores. Puede hacer sus propios cálculos con nuestra calculadora gratuita de la prueba de medios.
- Debe completar un curso de asesoría de crédito con un proveedor aprobado dentro de los 180 días antes de declararse.
- No puede recibir una descarga del Capítulo 7 si recibió una en un caso presentado en los últimos ocho años.
- Las compras grandes recientes, los adelantos de efectivo o las transferencias de propiedad pueden generar preguntas, así que háblenos de ellos en su consulta.
Qué Esperar, Paso a Paso
- Consulta gratuita. Revisamos sus ingresos, deudas y activos, y confirmamos que el Capítulo 7 es el capítulo correcto para usted.
- Asesoría de crédito y documentos. Usted completa el curso de asesoría y reúne talones de pago, declaraciones de impuestos y estados de cuenta bancarios mientras preparamos su petición.
- Presentación y suspensión automática. En el momento en que presentamos su caso, la suspensión automática detiene la mayoría de las llamadas de cobro, las demandas y los embargos de salario.
- Reunión de acreedores. Aproximadamente un mes después de presentar el caso, usted asiste a una breve reunión con el fideicomisario (la reunión 341), con su abogado a su lado. Los acreedores rara vez asisten.
- Curso de manejo financiero. Usted completa un segundo curso breve antes de que la corte pueda otorgar su descarga.
- Descarga. En un caso típico, la corte otorga la descarga unos tres a cuatro meses después de la presentación, y las deudas que califican desaparecen para siempre.
Lo Que el Capítulo 7 Puede y No Puede Eliminar
El Capítulo 7 descarga la mayoría de las deudas no garantizadas, incluyendo tarjetas de crédito, facturas médicas, préstamos personales, facturas de servicios atrasadas, cuentas en cobranza y saldos pendientes después de un reposeimiento o una ejecución hipotecaria. Algunas deudas sobreviven la bancarrota, y se las señalaremos en su consulta:
- Manutención de menores y pensión alimenticia
- La mayoría de los préstamos estudiantiles, a menos que pagarlos represente una dificultad excesiva
- La mayoría de los impuestos sobre la renta recientes
- Multas penales y restitución
- Deudas basadas en fraude, o por lesionar a alguien mientras conducía bajo la influencia
Le ayudamos a proteger:
- Su homestead, sin límite de valor en la mayoría de los casos
- Sus vehículos
- Cuentas de retiro: 401(k), IRAs y pensiones
- Beneficios del Seguro Social
- Beneficios de compensación laboral
- Sus salarios
- Negocios (corporaciones)
Preguntas Frecuentes
Preguntas Sobre la Bancarrota del Capítulo 7
¿Cuánto tiempo toma la bancarrota del Capítulo 7 en la Florida?
La mayoría de los casos de Capítulo 7 toman de tres a cuatro meses desde la presentación hasta la descarga. La reunión con el fideicomisario generalmente ocurre aproximadamente un mes después de presentar el caso, y la corte normalmente otorga la descarga unos dos meses después de esa reunión si nadie presenta una objeción.
¿Perderé mi casa si me declaro en Capítulo 7 en la Florida?
Por lo general, no. La exención de homestead de la Florida protege la residencia principal sin importar su valor, hasta media acre dentro de una ciudad o 160 acres fuera de ella. Puede aplicarse un límite federal si adquirió la vivienda dentro de los 1,215 días (aproximadamente tres años y cuatro meses) antes de declararse, y aplican otras reglas si se mudó a la Florida en los últimos dos años. Si está atrasado en la hipoteca, el Capítulo 7 no pone al día los pagos atrasados, por lo que el Capítulo 13 puede ser una mejor opción.
¿Puedo conservar mi auto en el Capítulo 7?
En muchos casos, sí. Si tiene un préstamo de auto y desea conservarlo, generalmente se mantiene al día con los pagos y puede firmar un acuerdo de reafirmación con el prestamista. Las exenciones de la Florida protegen solo una cantidad limitada del valor neto de un vehículo, por lo que un auto pagado con un valor considerable requiere una revisión más detallada. Revisamos cada vehículo antes de presentar el caso.
¿Cómo sé si califico para el Capítulo 7?
La prueba de medios lo determina. Si el ingreso de su hogar durante los seis meses antes de declararse está por debajo de la mediana de la Florida para el tamaño de su hogar, generalmente califica. Si es mayor, se toman en cuenta sus gastos permitidos. Nuestra calculadora gratuita de la prueba de medios le da un estimado rápido, y confirmamos el resultado en su consulta.
¿Tengo que ir a la corte?
La mayoría de los clientes nunca pisan una sala de corte. La única comparecencia obligatoria es la reunión de acreedores con el fideicomisario, una reunión breve que normalmente dura solo unos minutos, y su abogado lo acompaña.
¿El Capítulo 7 detiene el embargo de salario y las llamadas de cobro?
Sí. Presentar el caso activa la suspensión automática, que detiene de inmediato la mayoría de los embargos de salario, las llamadas de cobro, las demandas y los reposeimientos. Los acreedores que ignoran intencionalmente la suspensión pueden ser responsables por daños.
¿Cuánto tiempo después del Capítulo 7 puedo declararme de nuevo?
Debe esperar ocho años desde la fecha de presentación de un caso anterior de Capítulo 7 para recibir otra descarga del Capítulo 7. Aplican otros plazos si su caso anterior fue de Capítulo 13, y podemos revisar sus fechas en su consulta.
Consulta Gratuita con Nuestro Equipo de Bancarrota
Programe una cita para entender sus opciones antes de presentar cualquier caso. Planes de pago flexibles disponibles. Llame al 305-267-3376 o programe en línea. También atendemos clientes que hablan español.
Áreas de Práctica Relacionadas
Bancarrota Capítulo 13
Cuando tiene ingresos y desea conservar su casa, el Capítulo 13 reorganiza la deuda en un solo plan supervisado por la corte.
Salve Su Casa y Autos
Las exenciones de homestead, vehículos y retiro de la Florida protegen más de lo que podría pensar.
Detenga los Cobros
Declararse impone una suspensión automática que detiene las llamadas de cobro, las demandas y el embargo de salario inmediatamente.